


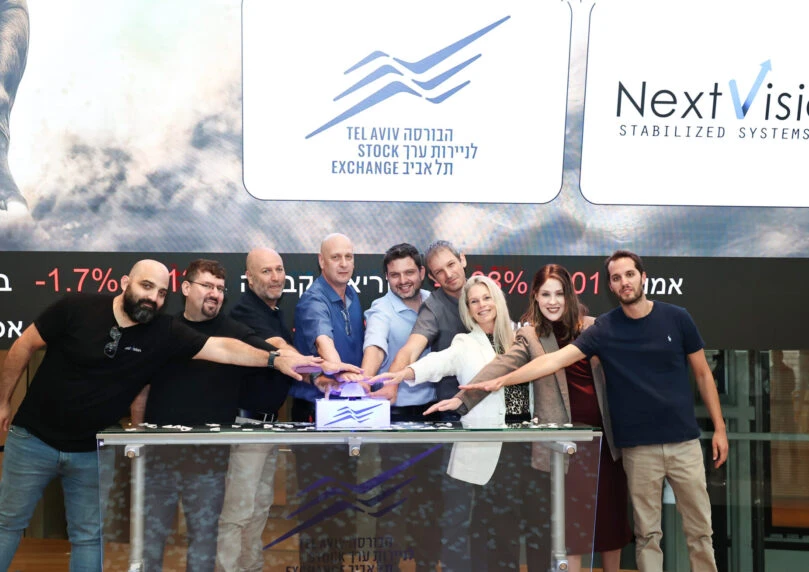

בנק ההשקעות השוויצרי UBS החל לסקר את חברת נקסט ויז'ן הישראלית בהמלצת "קנייה", עם מחיר יעד של 434 שקל למניה, המשקף אפסייד של כ-99% ממחיר השוק. בתרחיש האופטימי של הבנק, מחיר היעד מגיע ל-682 שקל למניה, המשקף אפסייד של יותר מ-200%. הסיקור בולט גם בשל עצם החלטתו של בנק ההשקעות הבינלאומי לסקר חברה ישראלית, דבר חריג במיוחד.
ב-UBS מעריכים כי נקסט ויז'ן, המפתחת מצלמות מיוצבות לרחפנים ולמיקרו ומיני כטב"מים, צפויה להמשיך ליהנות מהגידול בביקוש העולמי לרחפנים ולכטב"מים טקטיים, ללא תלות בזהות יצרני הפלטפורמות שיזכו במכרזים השונים. בבנק צופים כי החברה תעקוף את תחזית ההכנסות שהציבה לעצמה, כאשר בעוד החברה צופה הכנסות של כ-355 מיליון דולר ב-2026, בבנק צופים הכנסות של כ-407 מיליון דולר.
בהמשך, UBS צופה צמיחה שנתית ממוצעת של כ-55%, עד להכנסות של יותר מ-1.5 מיליארד דולר בשנת 2030. הצמיחה צפויה להיתמך גם בהרחבת כושר הייצור, כאשר קצב הייצור צפוי לעלות מכ-1,500 יחידות בחודש בתחילת השנה ליותר מ-5,000 יחידות בחודש עד סופה.
המניה מזנקת אך עדיין בשפל
בתגובה לדיווח, מניית נקסט ויז'ן מטפסת היום בכ-4%, ומשלימה תיקון של יותר מ-15% מהשפל אליו הגיעה בסוף אוגוסט, אז ירדה אל מתחת לרף של 200 שקל. למרות ההתאוששות, המניה עדיין נמוכה בכ-47% מהשיא שנרשם מוקדם יותר השנה.
הירידה החדה במניה מגיעה לאחר היחלשות הסנטימנט כלפי מניות הביטחון וחששות המשקיעים סביב קצב הצמיחה העתידי ושיעורי הרווחיות. במקביל, מימושים מצד בעלי עניין ומייסדי החברה הכבידו על המניה. בחודש יוני מכרו מייסדי החברה ומנהלים בכירים מניות בכ-200 מיליון דולר, ובסך הכול הגיע היקף המימושים של בעלי העניין לכ-1.1 מיליארד שקל.
אלפי אחוזים ב-5 שנים
נקסט ויז'ן הונפקה בבורסה בתל אביב ביוני 2021 לפי שווי של כ-407 מיליון שקל. מאז רשמה המניה זינוק של מעל 4,000%, על רקע הצמיחה המהירה בפעילות החברה והעלייה בביקוש למוצריה, ובשיאה השנה הגיעה החברה לשווי שוק של קרוב ל-40 מיליארד שקל.
למרות הירידה החדה מהשיא, נקסט ויז'ן עדיין נסחרת במכפיל רווח של כ-43, מכפיל גבוה יחסית לחברות מקבילות בענף, המשקף את ציפיות המשקיעים להמשך הצמיחה. לצד UBS, גם הסיקור של האנליסטים המקומיים נותר חיובי, כאשר מחירי היעד האחרונים גבוהים משמעותית ממחיר השוק.
