


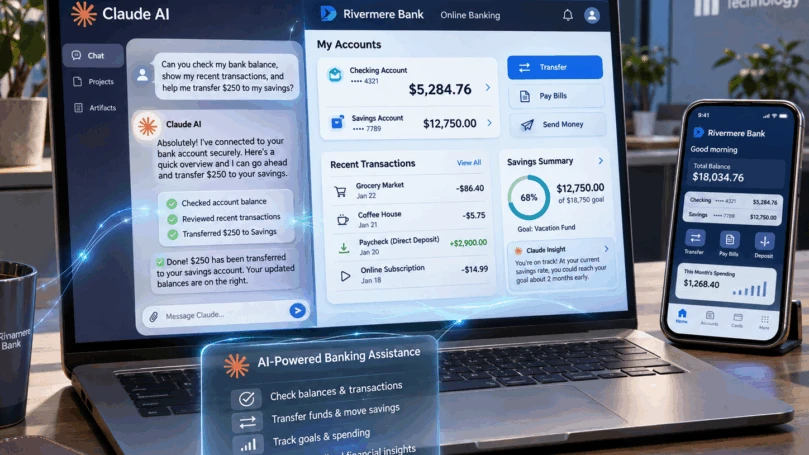
חברת אנתרופיק הציגה בסוף השבוע את אחד השדרוגים המדוברים ביותר בעולם הבינה המלאכותית: Personal Finance in Claude. מדובר בכלי חדש המאפשר לחבר את חשבונות הבנק וכרטיסי האשראי ישירות לקלוד. המהלך משווק כעוזר אישי מתקדם שנועד לייעל את ניהול התקציב היומיומי ולהחליף את טבלאות האקסל. אולם רגע לפני שממהרים להתלהב מהיכולות החדשות, מומחי אבטחה ופרטיות מדליקים דגל אדום בוהק ומזהירים: מדובר בתקדים שעלול להפוך חדירה לחשבון ה-AI למסוכנת בהרבה מפריצה לתיבת המייל שלכם.
Introducing Personal Finance in Claude, in beta in the US.
Connect the accounts you choose, and Claude answers your money questions in everyday language, from your own balances and transactions. Access is read-only, and Claude can't move, manage, or invest your money. https://t.co/V1JLYuWwrS
— Claude (@claudeai) November 5, 2026
במישור השימושי, השירות החדש מייתר את הצורך בחישובים ידניים ובאיסוף קבלות. ברגע שמחברים את החשבונות, המשתמש יכול פשוט לשאול שאלות טבעיות: "לאן הלך הכסף שלי?", "האם הוצאתי על מסעדות יותר מהרגיל?", או "האם אני יכול להרשות לעצמי חופשה באביב הקרוב?". קלוד סורק את היסטוריית העסקאות של עד שנתיים לאחור, מסווג את הנתונים לקטגוריות ברורות כמו שכר דירה, מזון וקניות, ומציג תמונת מצב תמציתית המפרטת כמה כסף יצא בכל תחום.
מעבר לסיכום יבש, המערכת מסוגלת לצלול לעומק הנתונים ולזהות מוקשים פיננסיים שקל לפספס. קלוד מסוגל להתריע על חיובים כפולים בבתי עסק, לזהות עמלות לא צפויות שהצטברו לאורך השנה, ולהסביר בשפה ברורה מהו גובה הריבית ששילמתם בכרטיס האשראי. תכונה שימושית במיוחד מציגה את התשובה לשאלה "מה נשאר לי עד המשכורת?": המודל סורק תשלומים קבועים צפויים – כמו שכר דירה, חשבונות חשמל או החזרי הלוואות – ומחשב בדיוק כמה כסף פנוי נותר לבזבוזים יומיומיים.
יתרון צרכני בולט של השירות מול אפליקציות תקציב מסורתיות טמון בהיעדר מוחלט של תוכן שיווקי. בעוד ששירותי ניהול תקציב חינמיים מתפרנסים לרוב מדחיפת הצעות להלוואות יקרות או כרטיסי אשראי ממומנים, באנתרופיק מתחייבים כי המערכת פועלת ללא פרסומות וללא קידום מוצרים של גופים פיננסיים. בנוסף, החיבור מתבצע דרך שירות פלייד המאובטח, כך שקלוד אינו רואה את סיסמת הבנק, הגישה מוגדרת כקריאה בלבד ללא יכולת להזיז כספים, והשיחות אינן משמשות לאימון מודלים במסגרת הבטא שנפתחה בארה"ב.
אלא שמתחת למעטפת ההגנה הרשמית מסתתרת תמונה רחבה ומטרידה בהרבה, שמחייבת אותנו להפנים את כמות המידע שיכול לשאוב עלינו מי שישיג גישה לחשבון ה-AI. אם בעבר תיבת הדואר האלקטרוני נחשבה למבצר המידע האישי שלנו, חשבון הצ'אטבוט הפך למעשה למוח השני שלנו. אנשים מזינים לתוכו סודות אישיים, דילמות רפואיות, טיוטות עבודה חסויות וקוד תוכנה. ברגע שמחברים אליו גם שנתיים של היסטוריה בנקאית, החשבון הופך לפרופיל מודיעיני מושלם על חיינו.
הפער המסוכן בין תיבת מייל לחשבון AI טמון ביכולת התשאול החכמה. פורץ שחודר למייל נדרש לנבור באופן ידני באלפי הודעות מפוזרות כדי לדלות פרטים בעלי ערך. לעומת זאת, תוקף שישיג גישה לקלוד אינו צריך להתאמץ: הוא יכול פשוט לשאול את המודל "מתי המשתמש נמצא מחוץ לבית?", "מהו השווי הנקי שלו?", ו"מהן נקודות התורפה הכלכליות שלו?". המודל יעבד את המידע עבור ההאקר בתוך שניות, ויספק לו תמונת מצב מדויקת לסחיטה או לגניבת זהות.
התמונה מסתבכת עוד יותר כשמביאים בחשבון את שליטת הסוכנים האוטונומיים. פלטפורמות ה-AI עוברות כעת מחלון טקסט פסיבי לסוכנים עצמאיים הפועלים בענן, מנהלים קבצים בכונן ומתחברים לאלפי שירותים ומערכות ארגוניות. השתלטות עוינת על חשבון פעיל אינה מסתכמת בריגול שקט אחר נתוני הבנק, אלא מעניקה לתוקף יכולת להפעיל סוכנים מורשים בשמכם, לחבל בפרויקטים, לשלוף מפתחות גישה לשרתים ולבצע פעולות אוטומטיות מבלי שתדעו על כך.
למרות שהחברה מבטיחה שהחיבור מוגדר לקריאה בלבד, זה לא מעניק חסינות מול מתקפות הנדסה חברתית ממוקדות. גורם עוין שיודע בדיוק מתי נגבית המשכנתה שלכם ומהי היתרה בעובר-ושב יכול לתפור הודעת עוקץ מתחזה מהבנק שאף אדם לא יוכל לזהות כמזויפת. המסקנה הצרכנית חד-משמעית: הנוחות שבחיבור חשבונות פיננסיים ל-AI גובה מחיר אבטחה כבד. אם בחרתם לחבר את הבנק, חובה להגן על חשבון ה-AI באימות דו-שלבי חומרתי ולבקר באופן שוטף את ההרשאות, כדי שהעוזר הפיננסי לא יהפוך למלכודת הסייבר המסוכנת ביותר שלכם.
