


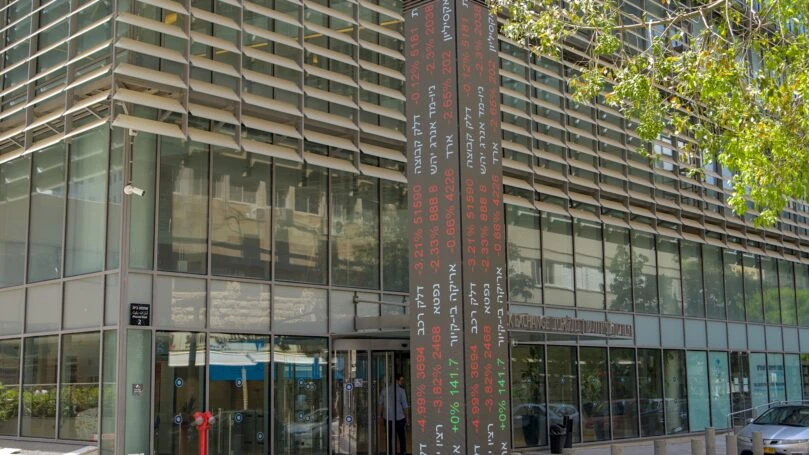

הבורסה לניירות ערך בתל אביב פרסמה היום (שלישי) מחקר שבחן עשר מערכות בחירות בישראל מאז 2003, ומצא כי החשש מאי-הכרעה פוליטית נוטה להתבטא בחולשה בשוק המניות עוד לפני הבחירות. עם זאת, לאחר הבחירות הפערים נוטים להיסגר בתוך חודשים ספורים.
לפי המחקר, שנערך ביחידת המחקר של הבורסה, מדד ת"א 125 הניב תשואה כוללת ממוצעת של 16.4% בשנה שלאחר הבחירות, לעומת תשואה שנתית ממוצעת של 11.5% לאורך התקופה שנבחנה, מסוף 2002 ועד סוף 2025.
אחד הממצאים המרכזיים במחקר נוגע למערכות בחירות שלא הובילו להקמת ממשלה. בשלושת החודשים שלפני בחירות מסוג זה, ירד מדד ת"א 125 בממוצע ב-5.3%, לעומת ירידה של 0.2% בלבד במערכות בחירות שהובילו להקמת ממשלה.
אולם לאחר הבחירות התמונה השתנתה. בתוך שלושה חודשים הצטמצמו הפערים בין שני התרחישים, ולאחר חמישה חודשים התשואות היו כמעט זהות: 6.7% במערכות ללא הכרעה, לעומת 6.5% במערכות שבהן הוקמה ממשלה.
הנתונים מלמדים כי שוק ההון נוטה לתמחר מראש את החשש מקיפאון פוליטי, אך היעדר הכרעה אינו מתורגם בהכרח לחולשה ממושכת בשוק המניות.
שבוע האימים של המניות ביטחוניות: זה הטריגר שהצית את המפולת
האם המשקיעים מתמחרים אי-הכרעה?
לצד הממצאים ההיסטוריים, נתוני השוק הנוכחיים מצביעים על חולשה בבורסה בתל אביב. מדד ת"א 125 נמצא במגמה שלילית מאז תחילת מאי, והשיל כ-13% מהשיא שרשם. במדדים אחרים נרשמו ירידות חדות אף יותר.
מאז 27 ביולי, כשלושה חודשים לפני מועד הבחירות, ירד המדד ביותר מ-4%. הירידות מעלות את השאלה אם המשקיעים כבר מביאים בחשבון אפשרות של מערכת בחירות ללא הכרעה ברורה, שתוביל לתקופה ממושכת של אי-ודאות פוליטית וכלכלית.
לראשונה זה 3 שנים: מדד ת"א 90 נכנס לשוק דובי
החשש אינו נוגע רק לזהות המפלגות שירכיבו את הממשלה, אלא גם לאפשרות של חוסר יציבות פוליטית ממושכת. בין אפריל 2019 למרץ 2021 התקיימו בישראל ארבע מערכות בחירות, לאחר שהמערכות הקודמות לא הובילו להקמת ממשלה יציבה.
תרחיש דומה עשוי להגביר את אי-הוודאות בנוגע למדיניות הכלכלית, לתקציב המדינה ולצעדים שהממשלה הבאה תוכל לקדם. עם זאת, לא ניתן לקבוע שהירידות הנוכחיות נובעות דווקא מהחשש הפוליטי. שוק המניות מושפע גם מהמצב הביטחוני, מהריבית, מהתפתחויות כלכליות וממגמות בשווקים הבינלאומיים.
