



בנק ישראל פרסם 'מתווה סיוע במלחמת חרבות ברזל' וקבע הטבות למעגלים שונים של האוכלוסייה. רגע לפני שאנחנו נכנעים לאינסטינקט ומנסים 'לתפוס' כל הטבה שמוכנים לתת, כל אחד ואחת מאיתנו חייבים לשאול עצמם בתקופה זו מה מתוך ההטבות באמת מיטיב? האם ניצול הטבה כזו או אחרת כדאי? ייתכן ומה שנראה היום כהטבה מחר יהפוך למעמסה?
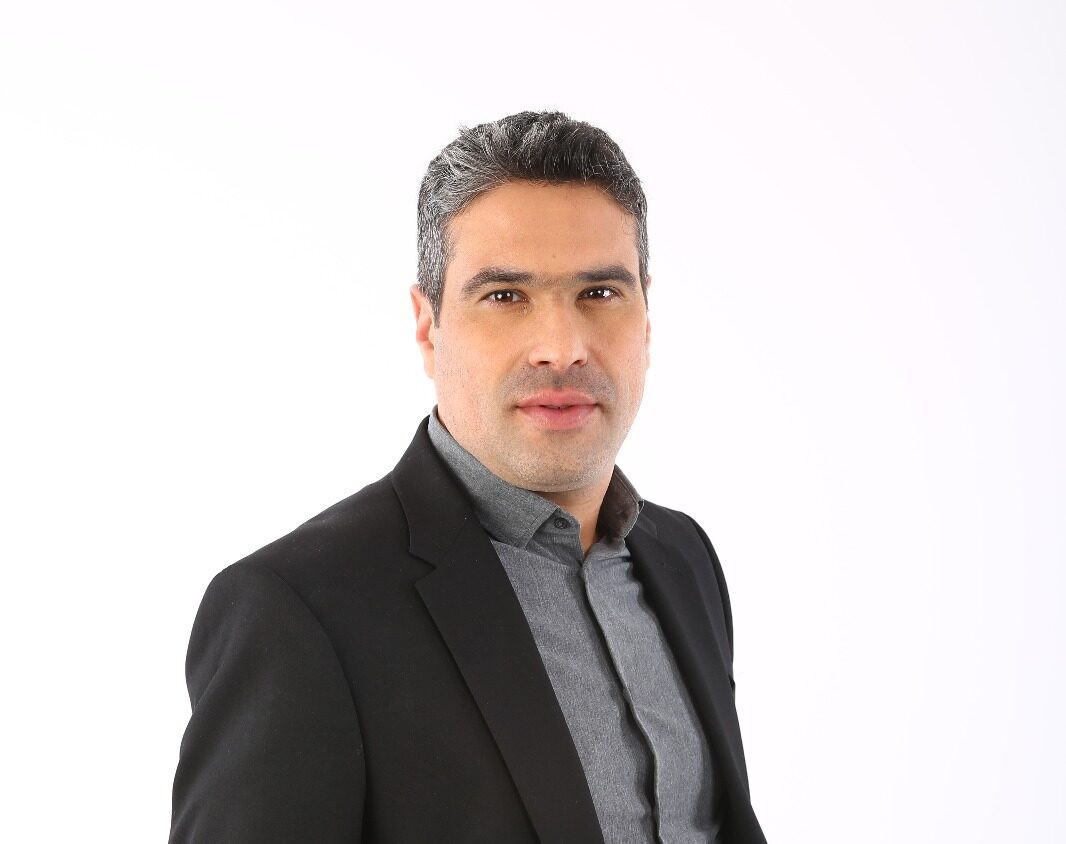
הפננו שאלות אלו ונוספות אל שי פרלמן, יועץ משכנתאות בכיר, שיעשה לנו סדר ויסביר איך נכון להתנהל עם משכנתאות והלוואות בזמן מלחמת חרבות ברזל.
המתווה – בואו נכיר את הפרטים
"… זו העת שבה על כולנו, לרבות המערכת הבנקאית, לעשות ככל שביכולתנו בכדי לסייע בתקומת המשפחות שנפגעו, להתאחד ולשקם את האזורים שנפגעו" אלו המילים שפתחו את המתווה שפרסם בנק ישראל כתמיכה באוכלוסייה לאור המלחמה והטרגדיות הרבות. תחילה נסביר כיצד המתווה עובד ועל מי הוא חל בכל הקשור למשכנתאות והלוואות.
המתווה מחלק ל- 2 קבוצות:
- מעגל הראשון- אוכלוסייה המתגוררת או בעלת עסק שנמצא בטווח של עד 30 ק"מ מרצועת עזה, אוכלוסייה שפונתה מביתה על ידי גורם רשמי (נכון לתאריך 7.11.23) והמתגוררת באחד מהישובים המופיעים ברשימות המפורסמות באתר בנק ישראל, אוכלוסיית משרתי המילואים ומגויסי צו 8, ואוכלוסייה שהיא בעלת קרבה ראשונה להרוגי המלחמה או לחטופים או לנעדרים.
- במעגל השני נמצאים כל היתר.
אילו הטבות חלות על כל אחת מהקבוצות הללו בכל הקשור למשכנתאות והלוואות וכיצד ניתן להשתמש בהן בחוכמה? לדבריו של שי פרלמן, ממייסדי התאחדות יועצי המשכנתאות בישראל ובעל ניסיון רב בשוק המשכנתאות, וגילינו שאולי לא כולם חייבים למהר לממש את ההטבות.
קודם לחשוב, אחר כך לחתום
"אנחנו רואים יותר ויותר פרסומות של בנקים שלקחו את המתווה צעד אחד קדימה ופטרו לווים שגרים במרחק של עד 7 ק"מ מהרצועה מתשלומי המשכנתא, יש כאלה שהפטור ניתן לחודש אחד ויש כאלה שאף לחצי שנה. זה נשמע טוב, אבל האם אתם מבינים את ההשלכות? אני מבקש מכם – אל תמהרו. למדו את ההטבות ובחנו את מצבכם האישי. לכל הטבה יש השלכה, קטנה או גדולה. עצרו לחשוב".
"מי שנמצא במעגל הראשון נהנה מהטבות משמעותיות יותר. המתווה מדבר על הקפאה של המשכנתא ללא תוספת ריבית על תקופת ההקפאה. איך זה עובד? בנק ישראל נתן לבנקים מספר אפשרויות להחזר עבור ההקפאה והם בחרו במסלול שאומר שאותם 3 תשלומים שהוקפאו יחזרו אל הבנק בדמות של הלוואה ללא ריבית שתיפרס על פני 5 שנים, כאשר התשלום הראשון יחול לאחר השנה הראשונה של ההלוואה. לדוגמא אם ההחזר החודשי היה 4,000 ש"ח, בסיום שלושת חודשי ההקפאה הבנק מעמיד לטובת אותו לקוח הלוואה בסך שלושת החודשים, היינו 12,000 ש"ח אותה הלקוח מתחיל לשלם החל מתום השנה השנייה. חישוב של סכום ההלוואה חלקי 48 חודשים מוביל לכך שבפועל ההחזר יגדל ב- 250 ש"ח בכל חודש".
שימו לב – ניצול הטבה של הקפאת המשכנתא למעגל הראשון אמנם לא מגדילה את סכום ההלוואה הכולל (בזכות הקפאה ללא ריבית), אך היא כן מגדילה את ההחזר החודשי הצפוי בעתיד. "אם הגעתם למצב שהוא 'על הקצה', שאין ברשותכם סכום כסף זמין לשעת חירום, מומלץ להשתמש בהקלה כדי לצבור את הסכום ולא להגיע למצב שבו ממשיכים להיות על הקצה, אך אם יש באפשרותכם לעמוד בתשלומים, בטווח הרחוק, זה עדיף" אומר שי.
"לגבי הקבוצה השנייה, מעגל לקוחות הבנקים שלא נכללים בקבוצה הראשונה, גם כאן אני מציע לאנשים לא למהר. מפני שבמעגל השני ההקפאה גוררת חיוב בריבית מקסימלית נוסף על ריבית המשכנתא. אני אזכיר שהאפשרות הזו הייתה קיימת גם בתקופה הקורונה וכבר הספקנו לראות את התוצאה של מי שמיהר לנצל את ההקפאה ועד היום נושא בריביות בסכומים גבוהים. לכן, חשוב מאוד, שמי שלא חייב באמת, מי שלא הולכים לחזור לו התשלומים – עדיף לא להשתמש בהטבה זו, שבסופו של יום יכולה אף לפגוע בנו".
למחזר או לא למחזר?
לאור המצב משפחות רבות שוקלות בעת הנוכחית מחזור משכנתא כפתרון למצוקה. האם כדאי למחזר משכנתא כעת? אם כן, מה צריך לקחת בחשבון לקראת המחזור?
"עד המלחמה מחזור משכנתא היה אטרקטיבי בעיקר למי שבתמהיל שלו היה מסלול דומיננטי של ריבית הפריים. מאחר וריבית הפריים התייקרה והוא היה בחשיפה גדולה, המלצנו לבחון אפשרות של מחזור ומעבר למסלול של ריבית משתנה, לא צמודה עם תחנות כלומר – מי שעשה מחזור משכנתא לפני המלחמה בשיטה זו יכול היה להנות מפריסת המשכנתא לתקופה ארוכה יותר והורדת ההחזר החודשי, מבלי להיפגע מהעלות הכוללת".
"אבל מה שהיה לפני המלחמה זה לא מה שקורה עכשיו" שי מזהיר "כעת בעקבות המלחמה המצב שונה. אמנם יש סיכוי טוב שהמחזור יביא להורדת ההחזר החודשי, עם זאת עליית הריבית והפריסה מחדש יביאו להרעה בתנאים ועלייה כוללת של סכום ההלוואה ולאורך השנים תשלמו ריבית גבוהה יותר".
שי מבקש להוסיף נימה של אופטימיות "מצד שני, צריך גם לחשוב על 'היום שאחרי'. ההנחה היא שבסוף המלחמה יהיה אפשר למחזר מחדש ולקצר את התקופה. לכן, צריך גם כאן להפריד בין שניים, מי שמספיק אחראי לעקוב אחרי המשכנתא שלו, הייתי מציע לו כן לבדוק אפשרות של מחזור אם זה משהו שהוא זקוק לו. ומי שחושש שהוא 'ירדם' עם המשכנתא, כלומר הוא ימחזר היום ולא ישכיל לעקוב ולבדוק את השינויים העתידיים, סביר שהוא ישלם בעתיד הקרוב ביוקר על הקלה שהמחזור יכול לתת לו היום".
עסקאות מקרקעין בזמן מלחמה
בעקבות עליית הריביות ששררה פה עוד טרם המלחמה, שוק הנדל"ן הישראלי היה קפוא זמן מה. יחד עם זאת, היו מי שהתעייפו 'מלשבת על הגדר' והחלו להניע מהלך של מכירה או רכישה של נכס, מתוך הבנה שבעתיד הם יוכלו לבצע מחזור של משכנתא כשהריבית תתמתן.
שאלנו את שי מה קורה עם אותן עסקאות שהמלחמה תפסה אותן באמצע התהליך?
"אם התחלנו לראות איזשהו ניצוץ של עסקאות בתקופה של לפני המלחמה, אפשר להגיד שהניצוץ הזה קטן ומעט מאד עסקאות נעשו בחודש האחרון. בתקופה הזו צריך הרבה אורך רוח וסבלנות. מה גורלן של אותן העסקאות? גם כאן אני מחלק את התשובה שלי. אם המלחמה תפסה אדם במצב שהוא חייב למכור כי הוא כבר רכש דירה אחרת, במקרה הזה מומלץ לשקול אפשרות של הלוואת גישור עד שיעבור זעם".
"מהצד השני, אם מדובר באדם שמעוניין לרכוש נכס. במקרה הזה, אם אין לחץ של זמן, הייתי דווקא ממליץ להמתין. התקופה הנוכחית היא תקופה של הזדמנויות לרכישה, במיוחד באזורים שקרובים למוקד העימות. לכן, רוכשים שיש להם סבלנות יכולים להמתין בחודשים הקרובים למציאת ההזדמנות המתאימה".
"ראינו עוד סוג של מקרים בתקופה הזו של אנשים שכבר רכשו דירות, חתמו על הסכמים וקיבלו מהבנק אישור עקרוני. נוצר מצב שיש אנשים שלא הספיקו לחתום על המשכנתא אחרי שאושרה בגלל המלחמה ואיבדו את ההתחייבות של הבנק לתת להם משכנתא בתנאים מסוימים. אמנם, הבנקים כן נתנו הקלות והארכות אוטומטיות אבל עם גבול מסוים. היו כאלה שפנו אלינו כי אותן הארכות אוטומטיות לא הספיקו. במקרים האלה נלחמנו עם הבנק שימשיכו להאריך את התוקף של ההתחייבות פעם נוספת בלי תוספת ריבית או שינויים דרמטיים על מנת שיוכלו לעמוד בהתחייבויות שלהם ולהוציא אל הפועל את העסקה".
איחוד הלוואות תחת צבע אדום
אל הקשיים הכלכליים של ניהול משק הבית התווספו הקשיים החדשים שנוצרו כתוצאה מהמלחמה, מה שכמובן גרם ללא מעט משפחות למצוא את עצמן במצב שהן לא עומדות בתשלומים השוטפים.
"ליווינו אישה מקסימה, תושבת אשדוד, שחששה מאוד מזה שהיא לא תוכל לעמוד בתשלומי ההלוואות שהיו לה לאור המצב" שי מסביר "ליוויתי אותה בתהליך של מחזור כל ההלוואות הקיימות לתוך המשכנתא שלה, מדובר היה בתהליך מסובך כי היא הייתה צריכה להגיע לבנק בין אזעקה לאזעקה. אבל אני שמח להגיד שהתהליך עצמו של איחוד ההלוואות חסך לה 2,000 ש"ח בתזרים החודשי, מה שכמובן מאוד מקל עליה בתקופה הזו".
לסיום, ביקשנו משי 3 עצות פרקטיות להתנהלות כלכלית נכונה בזמן מלחמה
"העצה הראשונה שלי היא להתגייס לצו 8 פיננסי". שי מסביר "זה אומר שבמקום לתת לחרדה להוביל אותנו עם מחשבות על דברים שלא בשליטנו כמו 'מה יקרה אם יוציאו אותי לחל"ת?' או 'מתי זה יסתיים? מתי אשוב לעבודה?' במקום זה לעשות כל מה שאנחנו יכולים ובשליטתנו ויש הרבה דברים שאנחנו יכולים לעשות. למשל, לעבור על ההוצאות וההכנסות ולראות מה הגירעון שנוצר לנו? לבחון האם יש הוצאות שגדלו בתקופה האחרונה ואיך אפשר לצמצם? לבדוק שורה שורה בחיובים ומה שלא חיוני – להדק את החגורה".
"בנוסף – בדקו את כל ההלוואות שלכם ואת המשכנתא. לגבי הלוואות, אם מדובר בהלוואות רבות בחנו אפשרות של איחוד הלוואות בתוך המשכנתא בשביל להקטין את ההחזר החודשי. בנוסף בדקו בהתאם להסבר הקודם שלי, ואם צריך גם עם איש מקצוע מהתחום, האם במקרה שלכם משתלם למחזר את המשכנתא. זה אולי נשמע קלישאתי אבל אני באמת מאמין שאם העורף חזק, גם החזית חזקה. וכן, זה אומר גם עורף חזק כלכלית. מלחמה לא נמשכת לנצח, נעבור את זה".
"עצה שנייה. אם נפגעתם בהכנסות, תתחילו לחשוב מחוץ לקופסא" שי מוסיף "בימים כתיקונם לכל אחד יש את המקצוע שלו, ההסמכה והניסיון שלנו. אבל אנחנו לא נמצאים בימים רגילים, אם ההכנסה שלכם נפגעה נצלו את ההזדמנויות החדשות שנפתחו עכשיו, חפשו מיזמים שמחפשים עובדים, אחד מהם למשל בענף החקלאות שלגביו גם קיימים מענקים. הרווח הוא כפול- גם תקטינו את הנזק הכלכלי וגם תתרמו למאמץ הלאומי".
"הטיפ השלישי- בנו קרן חירום" שי מסביר "מדובר אולי בטיפ הכי חשוב והוא נכון לא רק לזמן הנוכחי אלא גם לעתיד. כל מי שדאג לבניית קרן חירום לפני שנה, שנתיים ושלוש, היום, בזמן המלחמה, שקט יותר מבחינה כלכלית. מה זה 'חשבון חירום?' אני אוהב לכנות אותו 'כסף לבן ליום שחור'. כלל האצבע אומר לחסוך 3 חודשים של משכורת או 50,000 ש"ח לפי הגבוה מבין השניים. ואז במצב שאין הכנסות כמו 'מלחמה,' 'קורונה' או כל צרה אחרת, יש כסף בצד ואפשר להשתמש בו בימים של חוסר וודאות כלכלית. קרן חירום מאפשרת לקבל החלטות מתוך מקום שקול ורגוע ולא מתוך לחץ או פחד ומעניקה זמן חשוב".
"ועוד עצה קטנה בנוגע להטבות. אנחנו זוכרים את זה מתקופת הקורונה, אנשים 'לקחו מה שנותנים' ואז מצאו את עצמם בבעיות גדולות יותר. ההטבות האלה באמת נועדו לעזור למי שלא מסתדר, זה חבל הצלה, לא בונוס, אני ממש ממליץ למי שיכול להסתדר בלי ההטבות – עדיף"
שי פרלמן מוביל את סוכנות "פרל ייעוץ משכנתאות" ביחד עם אשתו דנה, בעל ניסיון של מעל 2 עשורים בתחום הפיננסי, ממקימי התאחדות יועצי המשכנתאות בישראל וליווה אלפי נוטלי הלוואות שנהנו משירות מקצועי, חסכון של אלפי שקלים, שקיפות, אמינות ויחס חם ומשפחתי. ניתן ליצור עמו קשר דרך האתר או הרשתות החברתיות.
