


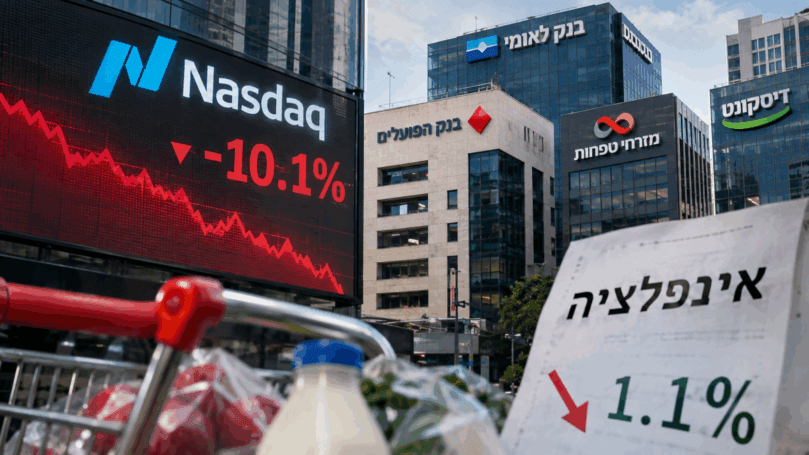

שבוע המסחר האחרון בוול סטריט הסתיים בירידות חדות, שהחזירו את החששות מפני תיקון עמוק בשווקים. מדד הנאסד"ק איבד כמעט עשירית מערכו בתוך חמישה ימי מסחר, הירידה השבועית החדה ביותר מאז מרץ 2020. ביום שישי לבדו צנח המדד ביותר מ-5%, ומחק את כל העליות שרשם מתחילת 2026. גם מדדי S&P 500 ודאו ג'ונס נכנסו לטריטוריית תיקון, לאחר שאיבדו יותר מ-10% מהשיאים האחרונים שלהם. עבור המשקיעים במניות הטכנולוגיה ובקרנות המחקות את המדדים, היה זה שבוע קשה במיוחד.
במוקד הסערה עמדה אנבידיה, שאיבדה יותר מ-900 מיליארד דולר משווי השוק שלה בתוך שבעה ימי מסחר, זאת למרות פרסום דוחות כספיים חזקים. מייסד החברה והמנכ"ל הוותיק, ג'נסן הואנג, עזב את תפקידו ב-12 בנובמבר על רקע חשדות הקשורים לפעילות החברה בסין. בנוסף, ביום שישי דווח כי רשות ניירות הערך האמריקאית (SEC) פתחה בבדיקה הנוגעת לדוחות החברה, מה שהוסיף ללחץ על המניה.
גם AMD נקלעה לסערה. מניית החברה צנחה בכמעט 18% בתוך שני ימי מסחר, לאחר שקרן הגידור HunterBrook, המחזיקה בפוזיציית שורט נגד החברה, פרסמה טענות בנוגע לחשיפתה לשוק הסיני. AMD הכחישה את הטענות. חשוב להדגיש כי מדובר בטענות של גוף בעל אינטרס כלכלי בירידת המניה, ולא בממצאים שהוכחו. עם זאת, באווירה הרגישה בשווקים, גם חשדות שטרם התבררו הספיקו כדי לעורר לחץ מכירות משמעותי.
בתוך הטלטלה בשווקים נרשמה גם ההנפקה הגדולה בתולדות וול סטריט. אנתרופיק גייסה 81 מיליארד דולר לפי שווי של כ-1.5 טריליון דולר, והמניה פתחה את יום המסחר הראשון בזינוק למחיר של 111.50 דולר. אלא שההתלהבות הראשונית דעכה במהירות, והמניה ירדה מתחת לרף 100 הדולרים והתקרבה בהמשך למחיר ההנפקה. זאת למרות צמיחה עסקית יוצאת דופן, כאשר הכנסות החברה ברבעון השלישי היו גבוהות כמעט פי 12 לעומת התקופה המקבילה אשתקד. עם זאת, בתשקיף החברה נכללה אזהרה מפני האטה צפויה בקצב הצמיחה. המשקיעים יעקבו כעת גם אחר מועד שחרור המניות החסומות של העובדים והמשקיעים המוקדמים, שעשוי להגדיל את היצע המניות בשוק.
בישראל – אינפלציה בשפל
בישראל, השבוע התאפיין בתמונה כלכלית מורכבת. מדד המחירים לצרכן הצביע על ירידה של 0.1% באוקטובר, והאינפלציה השנתית ירדה לכ-1.1%, הרמה הנמוכה ביותר מאז אפריל 2021. מנגד, הדולר התחזק בחדות מול השקל והגיע לכ-3.30 שקלים, שיא של 19 חודשים. התחזקות הדולר עלולה להתגלגל בהמשך לעליית מחירי המוצרים המיובאים ולהפעיל מחדש לחצים אינפלציוניים. ביום שני בשעה 16:00 צפוי בנק ישראל לפרסם את החלטת הריבית.
הדוחות בישראל
גם עונת הדוחות של הבנקים בישראל סיפקה תמונה מאכזבת. כל הבנקים הגדולים, למעט בנק לאומי, הציגו ירידה ברווחים. הירידה החדה ביותר נרשמה בדיסקונט, בין היתר על רקע עסקת המיזוג עם מרכנתיל, ומדד הבנקים הגיב בירידות חדות.
חולשה נרשמה גם בענף הבנייה, כאשר מדד הבנייה איבד כ-10% בשבוע אחד. דוחותיהן של אפריקה מגורים ואאורה הצביעו על שחיקה ברווחיות, למרות עלייה בהיקף המכירות. החברות נאלצות להציע מבצעי הנחות והטבות כדי לעודד רכישת דירות, והדבר בא לידי ביטוי בשולי הרווח. לצד הנתונים העסקיים, גם העלייה בדולר, החששות מהשווקים בעולם והציפיות לשינויי ריבית הכבידו על המניות בענף.
לצד הירידות, היו גם חברות שהצליחו לבלוט לטובה. פאלו אלטו פרסמה דוחות חזקים והודיעה על רכישת חברת AI תמורת 4.5 מיליארד דולר. מניית החברה הגיבה בעליות חדות והשלימה זינוק של כ-160% מאז הנפקתה בבורסה בתל אביב בפברואר. גם אלביט מערכות ומגדל בלטו לחיוב בעקבות פרסום דוחות מעולים. אלביט הציגה צבר הזמנות של 33 מיליארד דולר וצמיחה של 17% בהכנסות. העוד מגדל דיווחה על חזרה לחלקות דיבידנדים.
הביטקוין בשפל
גם שוק הקריפטו לא נותר מחוץ לסערה. הביטקוין ירד לראשונה מאז סוף 2024 לרמה של כ-55 אלף דולר, לפני שהתאושש וחזר להיסחר בסוף השבוע סביב 60 אלף דולר. הירידה המחישה פעם נוספת את הרגישות של נכסי הסיכון לשינויים בסנטימנט המשקיעים.
בסיכומו של שבוע, השווקים ניצבים בפני שילוב של חששות: האטה אפשרית בצמיחה, אי-ודאות סביב ענקיות הטכנולוגיה, שינוי בציפיות הריבית ולחצים בשוק המטבעות. השאלה המרכזית היא האם מדובר בתיקון חד שיסתיים עם התייצבות השווקים, או בתחילתה של מגמת ירידות ממושכת יותר. השבוע הקרוב עשוי לספק כמה תשובות ראשוניות, ובראשן החלטת הריבית של בנק ישראל ביום שני, לצד נתוני הפעילות הכלכלית שיתפרסמו בהמשך.
